LIST 記事一覧
- すべて
- 50代になった自衛官へ~これから「家」をどうする?
- 大村市で暮らす現実を住所単位で確認する
- 中古住宅に隠れた修繕債務を見抜く
- 新築建売・注文住宅・土地購入を一体で判断する
- 表示価格では買えない住宅購入総額
- 誰が買主の味方なのか?
- 銀行が貸す金額ではなく、生活を壊さない住宅予算
- 大村市で住宅購入前に考えたい判断基準
- 家を買いたいと思ったら最初に何をする?|まず整理するべき3つのこと
- 無意味な値切りと、成立する価格交渉
- 購入申込み・重要事項説明・売買契約で止まれる境界線
- 自衛官の不動産投資
- 遠方にお住まいで長崎県の不動産を売却したい方へ~
- 嬉野市の築浅中古戸建Q&A|4LDK・天然木・漆喰・吹抜けの家を探している方へ
- まず、価格を知る。そこから始めましょう
- 陸自不動産完全ガイド
- 新築ワンルームマンション投資|陸自不動産はなぜ警鐘を鳴らすのか
- 自衛官の不動産売買完全ガイド
- 大村市の不動産会社を探している方へ|売却・購入・相続・自衛官の不動産売買総合ガイド
- 大村市で不動産を売却するには?|離婚・相続・住宅ローン・転勤・築古住宅・売却費用まで完全ガイド
- 住宅ローンの返済が苦しくなったら最初に何を確認する?
- rikuji AI lab
- RE:BASE
- 不動産売買時の値引き「指値交渉」について深堀
- 自衛官の新築ワンルームマンション投資は一発状況終わり!
- スタッフブログ
- #公務員副業 #
- 住宅ローンが残る家・オーバーローン売却
- 大村市で家を売ったら手元にいくら残る?|仲介手数料・税金・住宅ローン・諸費用・手取り額を徹底解説
- 築古住宅の価値を上げる・下げるリフォーム、増改築・未登記・解体まで徹底解説
- 転勤が決まったら持ち家はどうする?|最初に整理したい「売る・貸す・残す」の3つの選択肢
- 自衛官、転勤売却、決心時期
- 大村市の離婚・財産分与と持ち家売却
- 共有名義の不動産は売却するには?
- 大村市の不動産売却|査定価格・売出価格・成約価格の違いを分かりやすく解説
- 相続した不動産、どう売る?――共有名義・遠方・空き家・税金まで売却の流れを徹底解説
- セミナー情報
-
銀行が貸す金額ではなく、生活を壊さない住宅予算
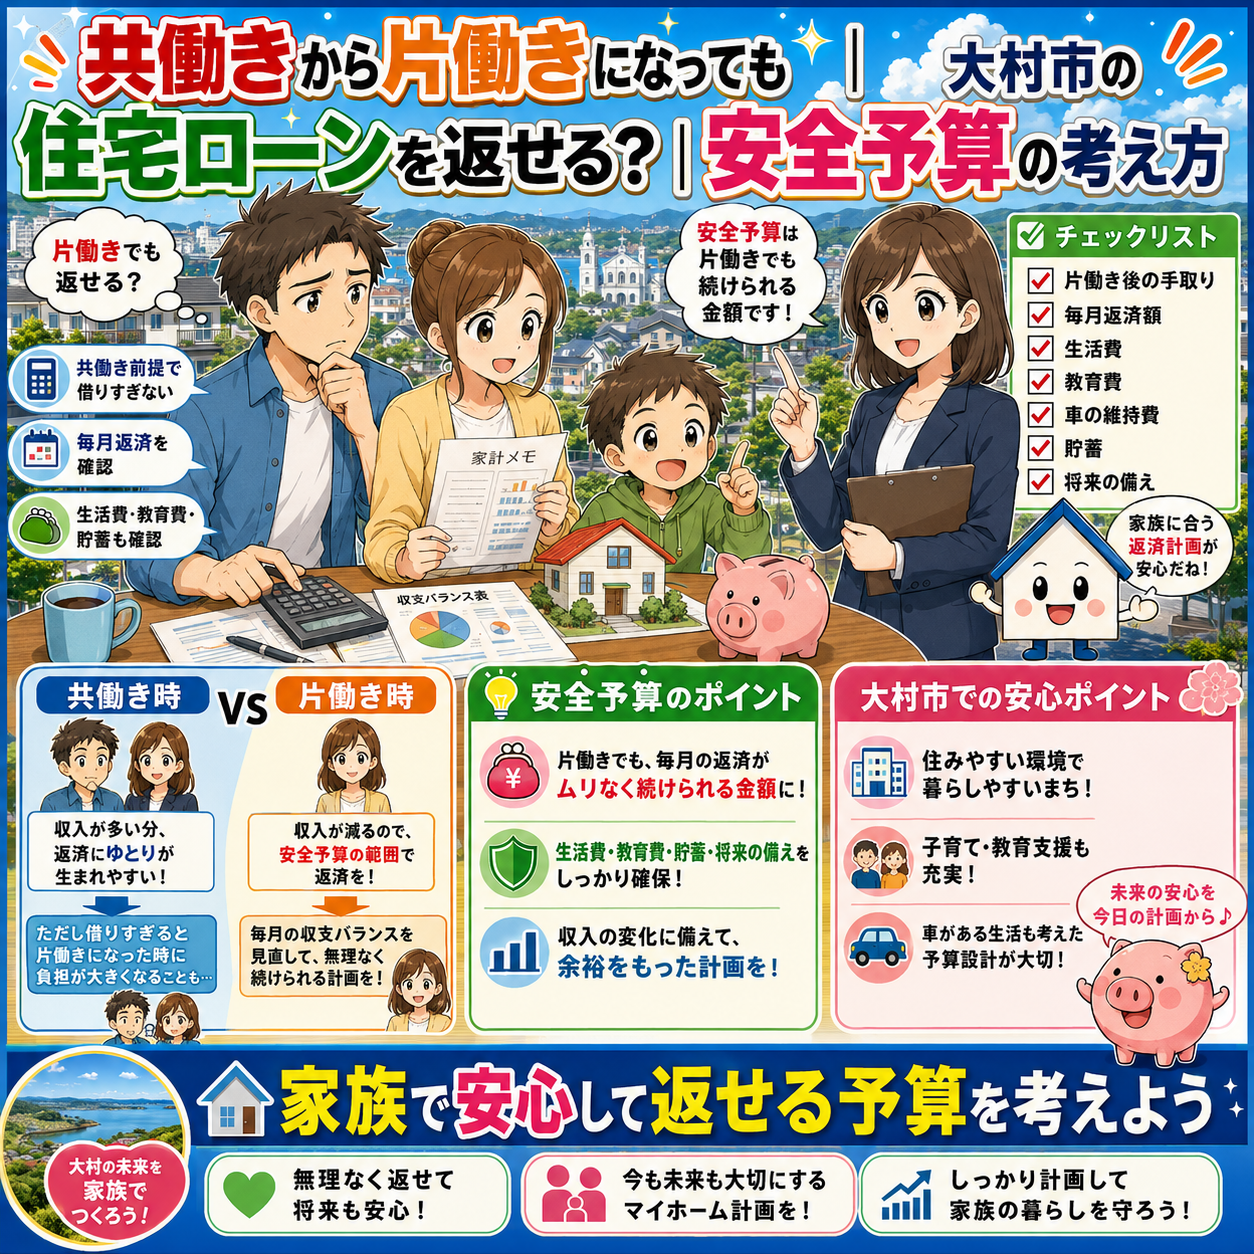
⑤ 共働きから片働きになっても住宅ローンを返せる?|大村市の安全予算の考え方
共働きから片働きになっても住宅ローンを返せる?|大村市の安全予算の考え方 共働きから片働きでも住宅ローンを返せる?大村市の安全予算 共働きの世帯年収だけで住宅予算を決めず、育休・退職・時短勤務による減収と支出増を同時に試算。大村市で住宅ローンを検討する家庭へ、片働きストレステストと購入・予算縮小・保留・撤退の判断条件を示します。 共働き世帯は、夫婦の年収を合計して住宅予算を大きく設定しやすい傾向があります。しかし、出産・育児、転職、病気、介護などを機に、一時的な育児休業や時短勤務、退職が生じ、片働きに近い収入となる可能性があります。ペアローンや収入合算を利用できるという制度説明だけで...
-
銀行が貸す金額ではなく、生活を壊さない住宅予算
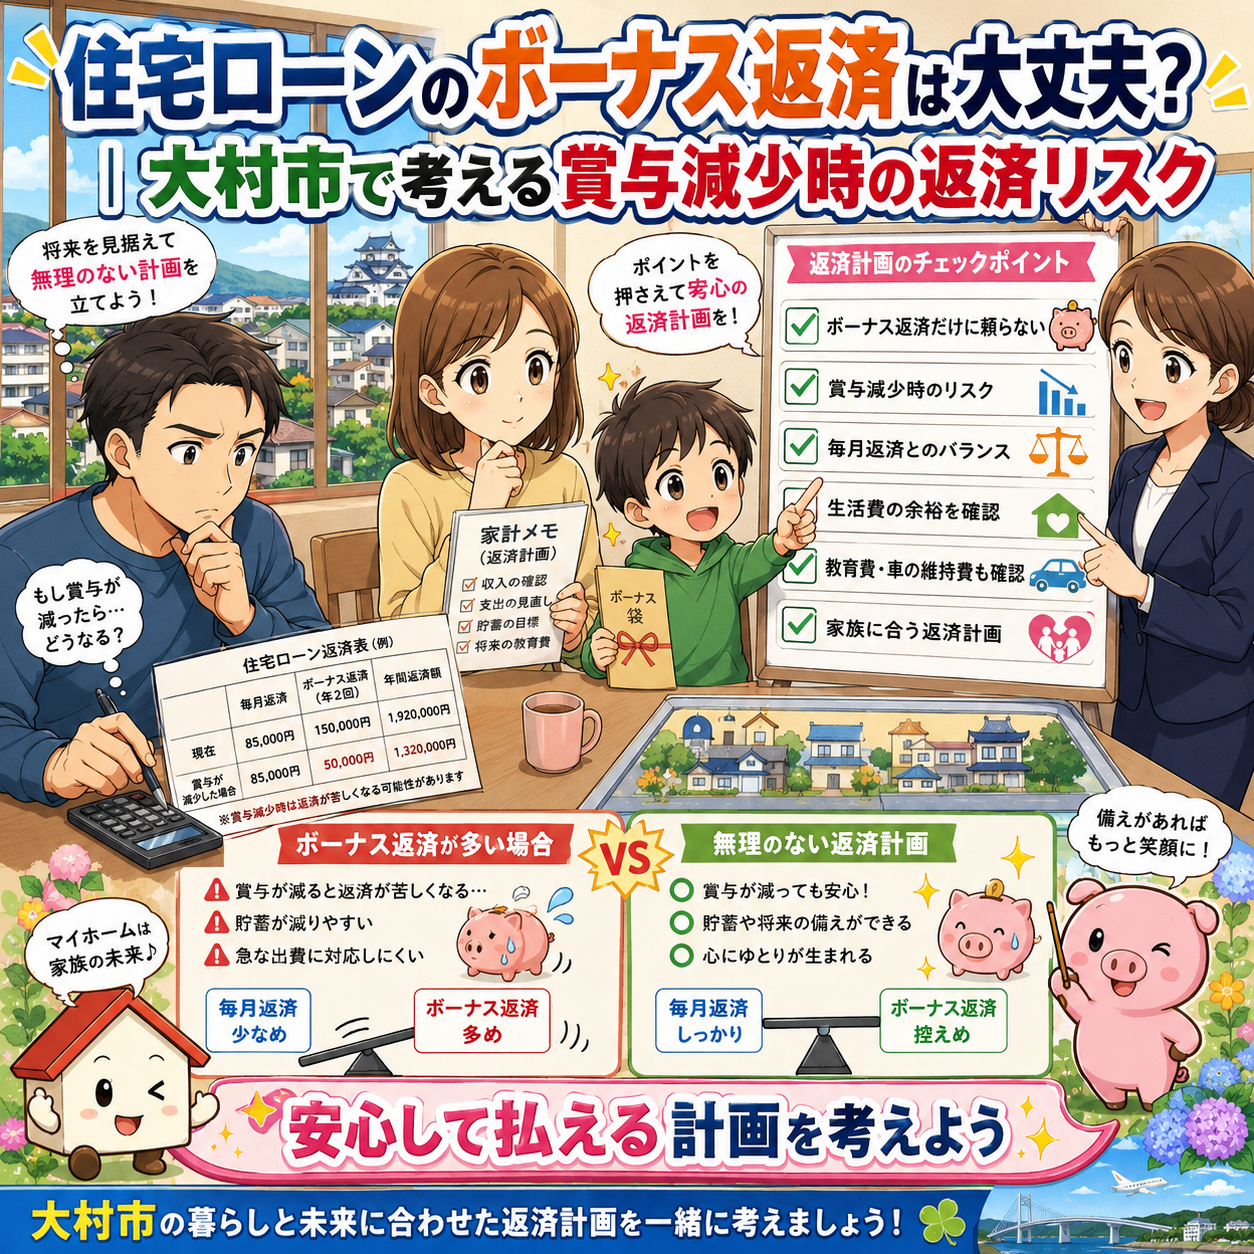
④ 住宅ローンのボーナス返済は大丈夫?|大村市で考える賞与減少時の返済リスク
住宅ローンのボーナス返済は大丈夫?|大村市で考える賞与減少時の返済リスク 住宅ローンへボーナス返済を組み込むと、通常月の返済額が低く表示されるため、家計に余裕が生まれたように感じる場合があります。しかし、ボーナス月には追加返済があり、年間返済額そのものを確認しなければ負担の全体像は分かりません。賞与は毎月の給与より変動しやすく、業績、人事評価、休職、転職、働き方の変更などで減少・不支給となる可能性があります。車検、教育費、住宅修繕が同じ月へ重なる点にも注意が必要です。ボーナス返済を一律に禁止するのではなく、賞与への依存度と緊急資金を検証することが重要です。本章では、返済配分の違いと賞与半減・...
-
銀行が貸す金額ではなく、生活を壊さない住宅予算
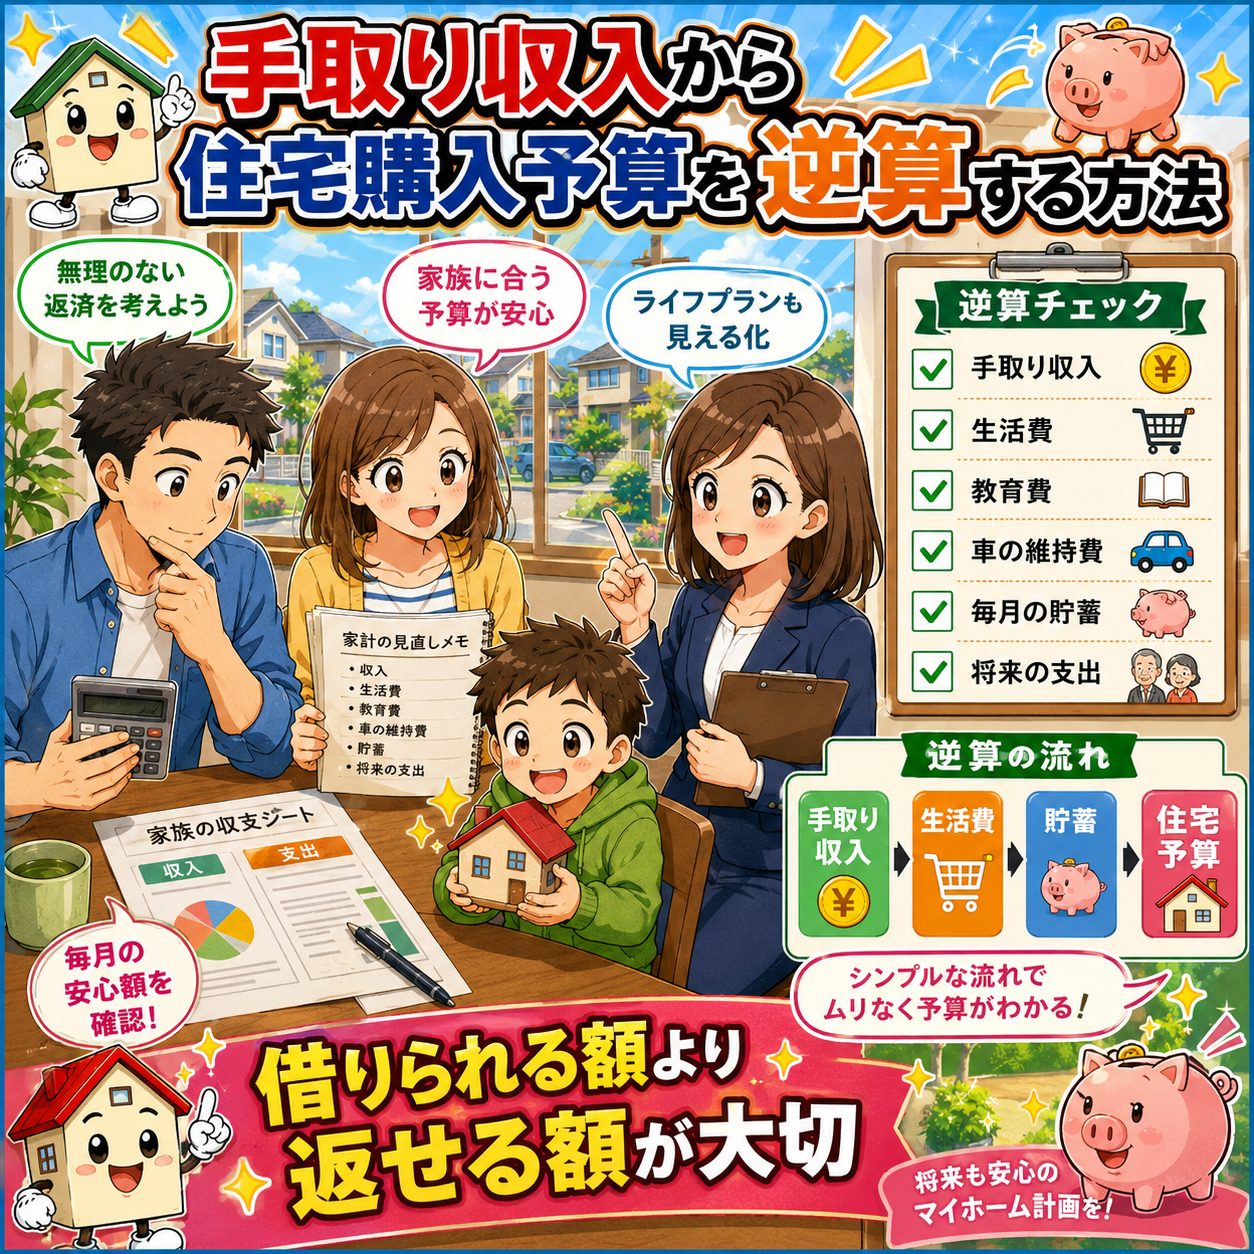
③ 手取り収入から住宅購入予算を逆算する方法
手取り収入から住宅購入予算を逆算する方法|大村市で無理なく家を買う家計計算 住宅購入では、広告に掲載された物件価格や銀行から示された融資可能額を起点に、「月々払えるか」を考えやすいものです。しかし、欲しい家の価格へ家計を合わせる順序では、貯蓄や修繕費、車の買替え費用を後回しにするおそれがあります。先に手取り収入と生活費を確認すれば、候補物件の価格に引っ張られにくくなります。返済期間を延ばす案にも、完済時年齢を別途確認する視点が欠かせません。住宅ローン返済だけでなく、固定資産税、火災・地震保険、将来修繕も別枠で計上し、予備費を残すことが重要です。本章では、毎月の家計余力から返済上限、借入元金、...
-
銀行が貸す金額ではなく、生活を壊さない住宅予算
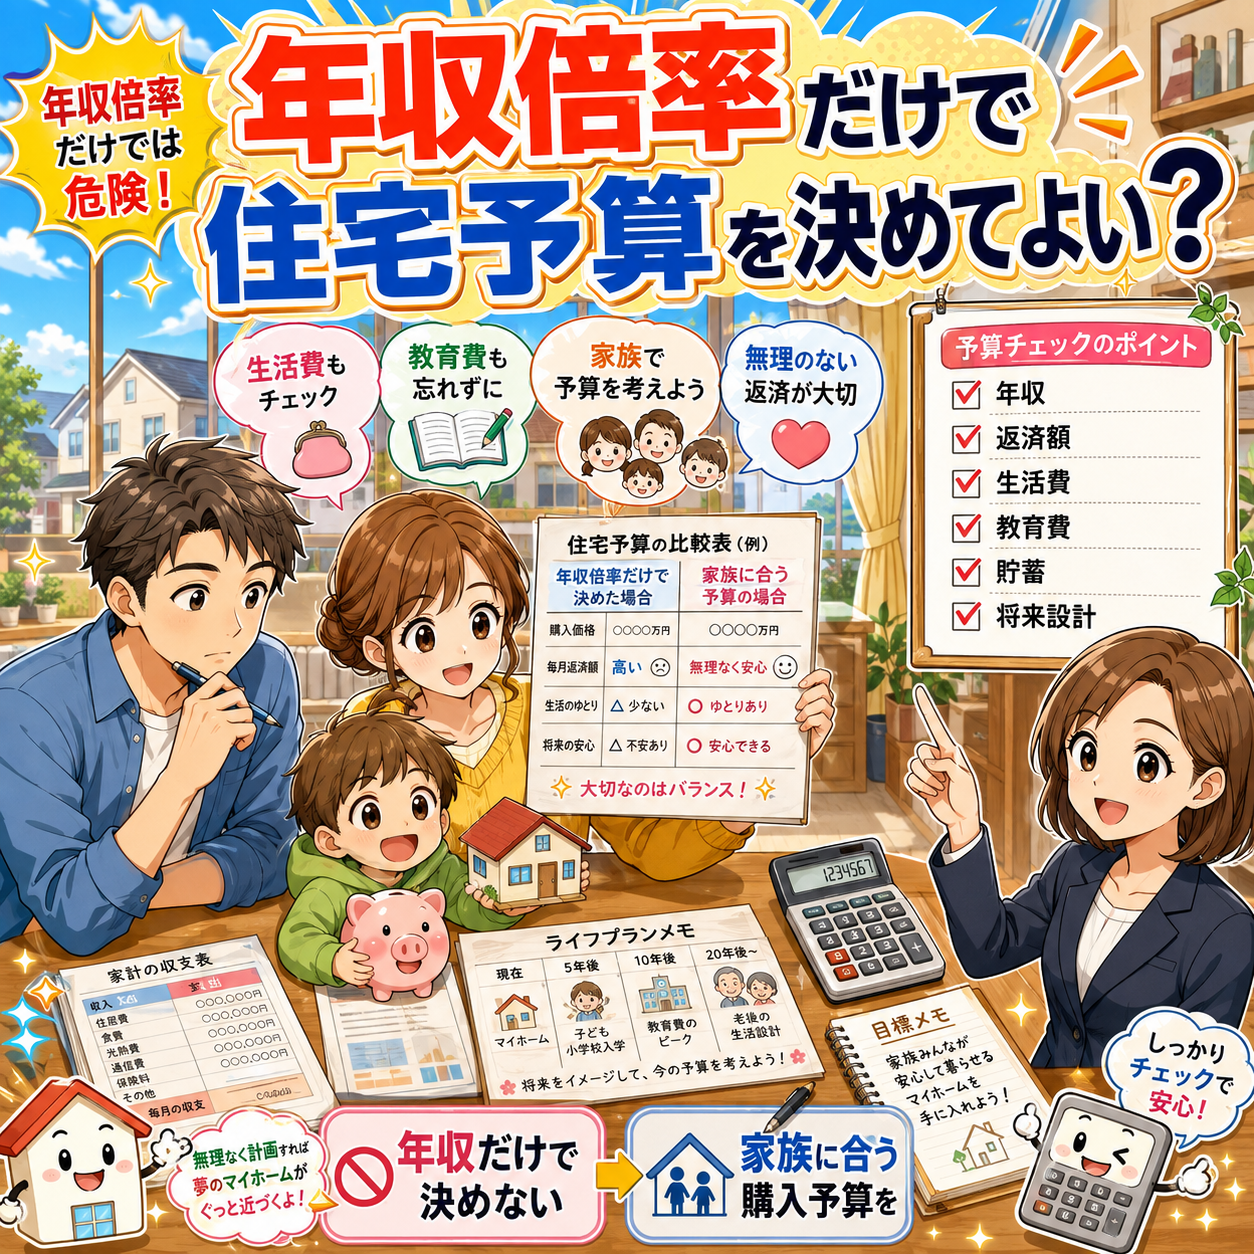
② 年収倍率だけで住宅予算を決めてよい?
年収倍率だけで住宅予算を決めてよい?|大村市で家を買う前の家計判断 住宅購入では「年収の何倍まで」という目安が使われます。計算が簡単な一方、同じ額面年収でも、税・社会保険料などを差し引いた手取り、家族構成、既存借入、毎月の貯蓄額は家庭ごとに異なります。大村市周辺で車を2台、3台と保有する家庭なら、ローンや保険、車検、燃料費も長期の家計へ影響します。住宅ローン以外の税・保険・修繕費を入れなければ、返済額が収まっていても生活余力を見誤ります。年収倍率だけでは、購入後も教育費や修繕費を確保しながら生活できるかを判定できません。本章では、倍率を入口の参考値にとどめ、手取りキャッシュフローから住宅予算...
-
銀行が貸す金額ではなく、生活を壊さない住宅予算
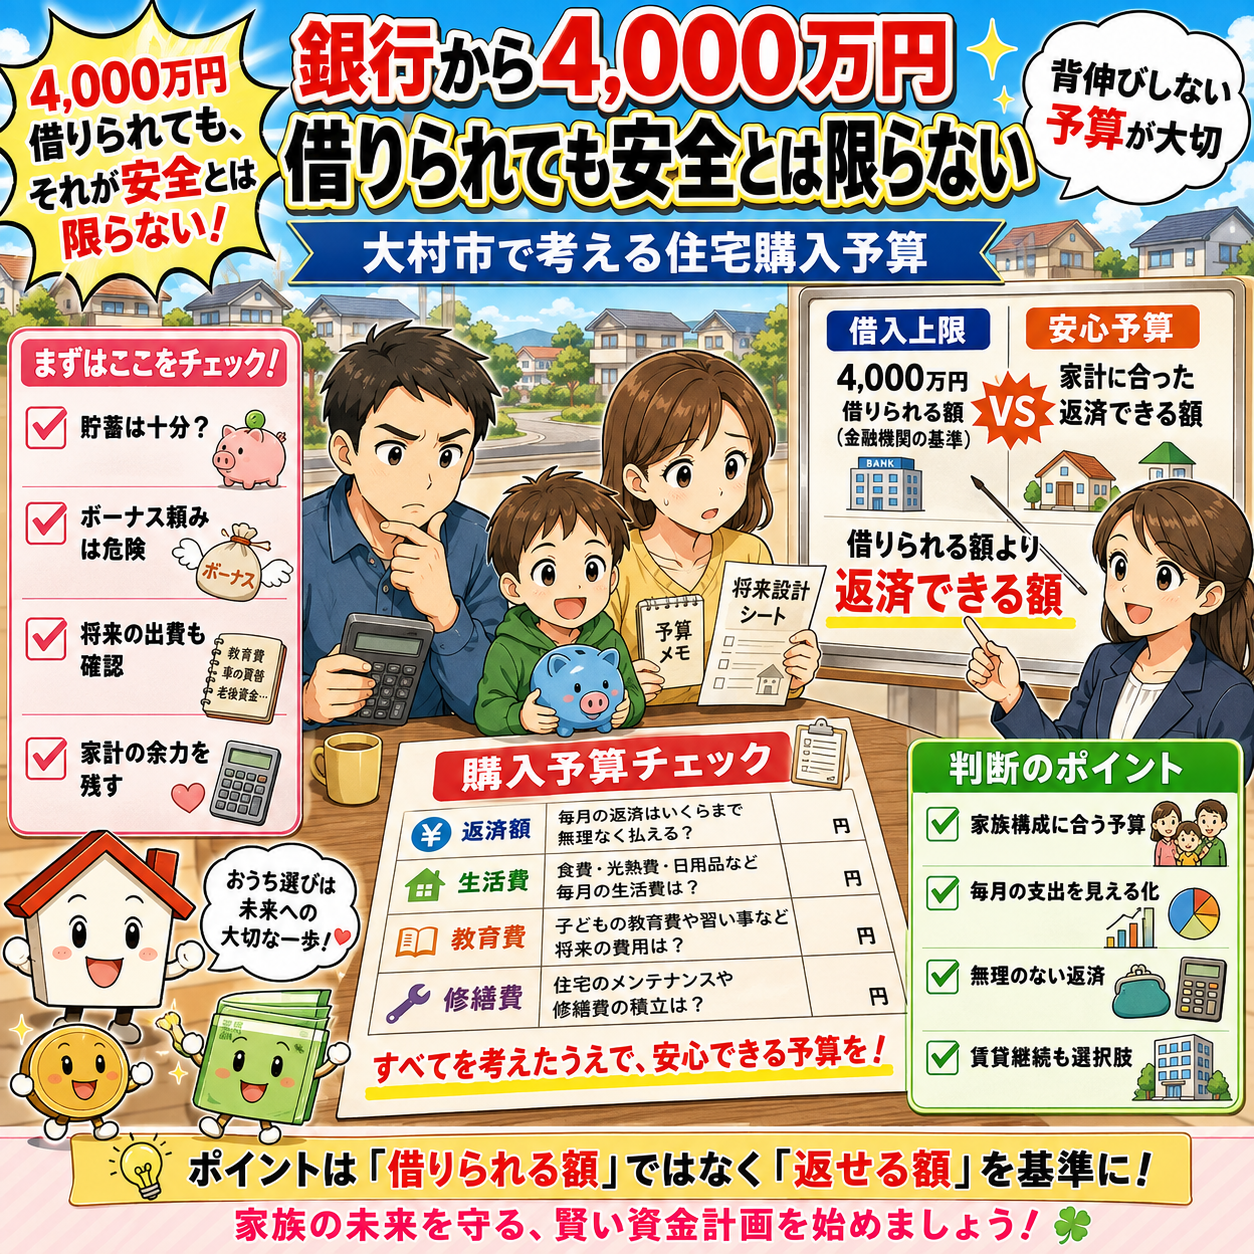
① 銀行から4,000万円借りられても安全とは限らない|大村市で考える住宅購入予算
銀行から4,000万円借りられても安全とは限らない|大村市で考える住宅購入予算 住宅ローンの事前審査で、想定より大きな融資可能額が示されると、「承認された金額まで物件を探しても大丈夫」と考えやすくなります。しかし、金融機関の審査は、各家庭の将来生活まで保証する判定ではありません。住宅購入後にはローン返済のほか、固定資産税、保険、修繕、設備交換、車、教育、介護、貯蓄などの支出があります。融資可能額と、生活を維持しながら返済できる家計上限は分けて考える必要があります。本章では、銀行から4,000万円の融資が可能と示された場合を例に、手取り収入から住宅ローン返済上限を逆算し、購入・予算縮小・保留を...
-
大村市で住宅購入前に考えたい判断基準
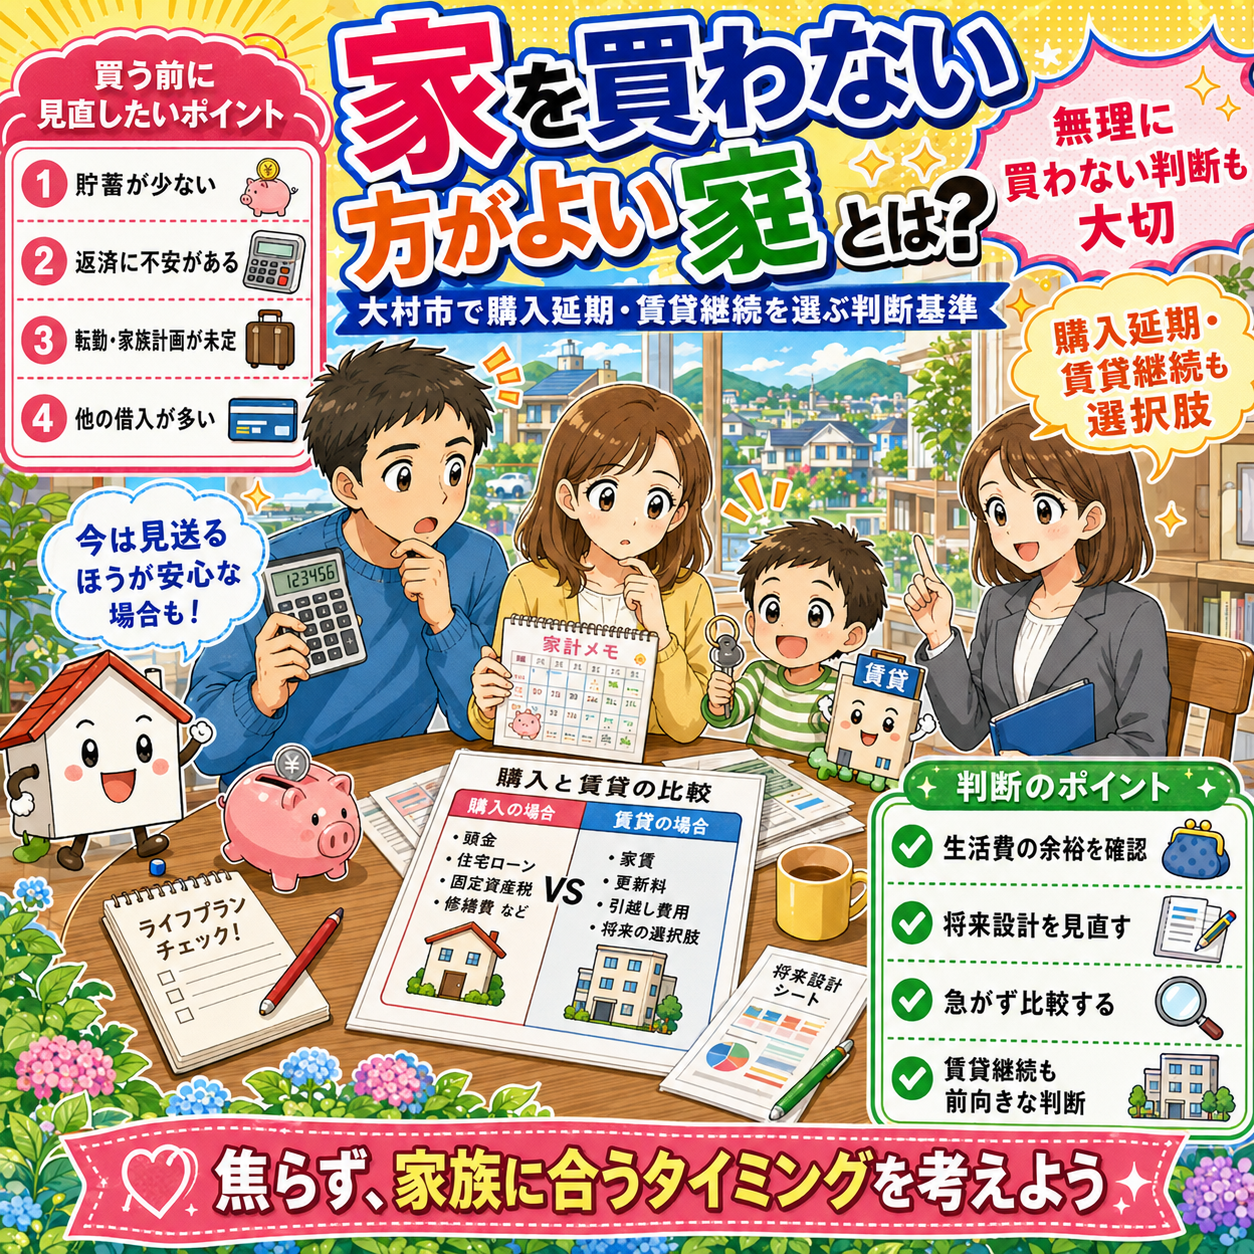
⑩ 家を買わない方がよい家庭とは?|大村市で購入延期・賃貸継続を選ぶ判断基準
家を買わない方がよい家庭とは?|大村市で購入延期・賃貸継続を選ぶ判断基準 周囲の友人や同僚が家を買い始めると、「自分も早く購入しなければならない」と感じやすくなります。しかし、住宅購入は全家庭に共通する義務ではありません。家計の余力、働き方、転勤、家族構成、居住予定期間、将来の売却条件が固まっていない段階では、購入を急ぐほど負担や選択のずれが生じる可能性があります。賃貸を続ける判断も、損や失敗と決めつける必要はありません。条件が整うまで資金と生活計画を準備する時間として活用できます。本章では、第1テーマの最終章として、購入・保留・賃貸継続を分ける停止条件と、再検討へ進むための行動を具体的に整...